
🔎 En un clin d’œil, voici ce qu’il faut retenir :
- Un abri clos et couvert de plus de 5 m², avec une hauteur d’au moins 1,80 m, entre en principe dans le champ de la taxe d’aménagement.
- Pour estimer la taxe sur les abris de jardin, multipliez la surface taxable par la valeur forfaitaire 2026, puis appliquez les taux locaux.
- En 2026, la base est de 892 € par m² hors Île-de-France et de 1 011 € par m² en Île-de-France.
- Avant d’acheter, vérifiez l’existence d’une exonération votée par votre commune, surtout pour un abri de moins de 20 m².
Au moment de choisir un abri, on pense naturellement au bois, à la dalle, à l’accès pour la tondeuse et à l’endroit où l’on posera le barbecue. Puis arrive la petite question qui peut refroidir l’enthousiasme : « Et la taxe, alors ? » Sur le terrain, ce doute revient souvent juste avant la commande, quand le projet semble enfin bouclé.
Le montant dépend de trois éléments très concrets : la surface taxable, la valeur fixée pour 2026 et les taux votés près de chez vous. La bonne nouvelle, c’est qu’un calcul propre évite les mauvaises surprises. Il suffit de ne pas confondre la taxe avec les autorisations d’urbanisme, deux sujets cousins mais pas jumeaux.
🏡 Sommaire
Quels abris sont soumis à la taxe d’aménagement ?
Le mot « abri » recouvre des réalités très différentes dans un jardin. Une petite remise légère, un cabanon en bois bien fermé ou une pergola ouverte ne produisent pas les mêmes effets fiscaux. C’est souvent là que les raccourcis commencent.
La surface close et couverte comme critère principal
Un abri acheté en kit, en métal ou en résine n’échappe pas à la règle par la magie de son emballage plat. Pour la taxe d’aménagement abri de jardin, l’administration regarde avant tout la création d’une surface close et couverte. Autrement dit, un espace délimité par des parois et protégé par un toit.
La surface taxable abri de jardin se calcule à l’intérieur des murs ou des façades. Une structure réellement ouverte sur l’extérieur, comme une pergola, n’entre pas dans cette surface. Attention cependant : appeler un cabanon « abri ouvert » ne suffit pas. Ce sont ses caractéristiques réelles qui comptent, pas l’étiquette collée sur le carton.
Les seuils de 5 m² et de hauteur à connaître
La règle à retenir est simple : la taxe vise les constructions dont la surface est supérieure à 5 m² et dont la hauteur sous plafond atteint au moins 1,80 m. Un abri de jardin de 5 m² exactement n’est donc pas concerné par la taxe d’aménagement, sous réserve que ses caractéristiques restent bien dans ce cadre.
Ce seuil ne dit pas tout sur les formalités. Une autorisation d’urbanisme et une taxe ne répondent pas exactement à la même logique, même si elles se croisent souvent. Si votre cabanon frôle les 5 m² ou si son toit est haut, prenez les mesures sur le plan avant de commander : quelques centimètres peuvent changer le dossier.
Calculer la taxe sur les abris de jardin en 2026
Deux voisins peuvent installer le même abri de 10 m² et ne pas recevoir le même avis de paiement. Ce n’est pas une bizarrerie de jardinage : la taxe est locale. Une fois cette idée comprise, le calcul devient beaucoup moins mystérieux.
La formule de calcul du montant
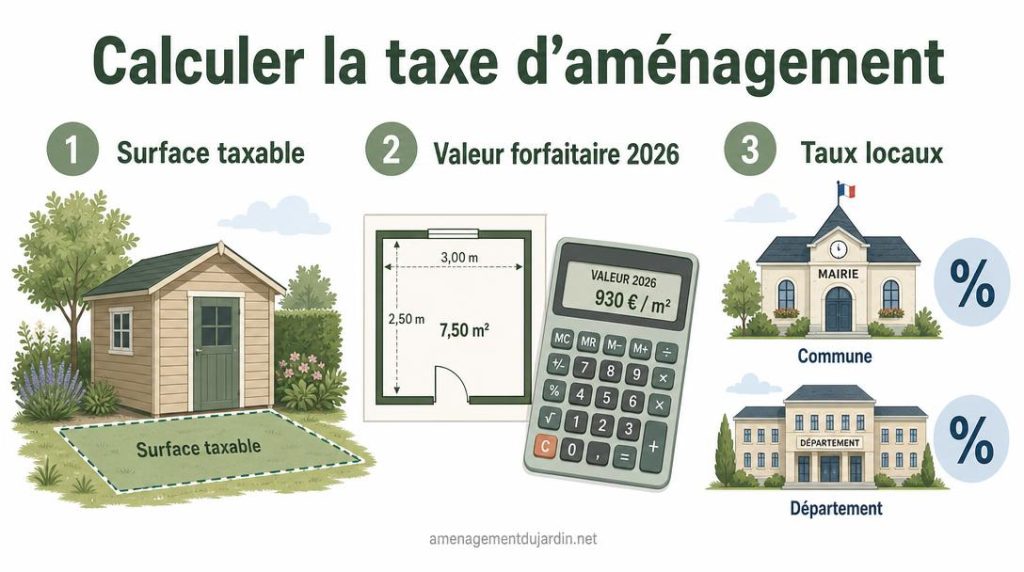
Le calcul taxe abri de jardin repose sur une formule en trois temps. On part de la surface taxable, on lui applique la valeur forfaitaire taxe d’aménagement, puis on ajoute les taux votés par les collectivités. Le montant n’est donc pas un tarif national au mètre carré.
- La surface taxable correspond aux mètres carrés clos et couverts retenus pour l’abri.
- La valeur forfaitaire est fixée chaque année par l’État selon la localisation du projet.
- Les taux locaux comprennent la part communale, la part départementale et, en Île-de-France, une part régionale.
En pratique, la formule est la suivante : surface taxable × valeur forfaitaire × taux communal, puis la même opération avec le taux départemental. Les deux résultats s’additionnent. C’est un peu comme arroser avec deux tuyaux qui se rejoignent dans le même arrosoir : la base est identique, mais chaque collectivité applique son propre pourcentage.
Les valeurs forfaitaires applicables en 2026
Pour une autorisation accordée en 2026, la valeur forfaitaire est de 892 € par m² hors Île-de-France. En Île-de-France, elle est de 1 011 € par m². Ces chiffres servent de base au calcul, même si votre abri vous coûte beaucoup moins cher à l’achat. Ils ne correspondent donc ni à son prix de vente ni à sa valeur de revente.
La taxe abri de jardin 2026 doit toujours être calculée avec la valeur de l’année où l’autorisation est délivrée. Ces bases sont révisées chaque année, ce qui explique les écarts entre un ancien simulateur trouvé au détour d’une recherche et le montant taxe abri de jardin réellement applicable à votre dossier.
Les taux communaux et départementaux qui font varier la facture
Le taux communal taxe d’aménagement se situe généralement entre 1 % et 5 %, avec des cas particuliers pouvant aller plus haut dans certains secteurs. Le taux départemental est fixé à l’échelle du département et ne peut pas dépasser 2,5 %. En Île-de-France, une part régionale peut aussi s’ajouter.
Pourquoi votre voisin a-t-il payé moins pour un abri semblable ? Parce qu’il peut habiter dans une autre commune, avoir obtenu son autorisation une autre année ou bénéficier d’une exonération locale. Je recommande toujours de demander les taux en vigueur au service urbanisme avant de boucler le budget : c’est une vérification rapide qui évite de planter son projet sur un détail administratif.
Exemples de montant pour un abri de 5, 10 ou 20 m²
Les exemples suivants donnent un ordre de grandeur, pas une promesse de montant. Pour les rendre parlants, prenons un projet hors Île-de-France avec un taux communal de 3 % et un taux départemental de 2 %, soit un total de 5 %.
| Surface de l’abri | Base hors Île-de-France | Hypothèse de taux | Montant estimatif |
|---|---|---|---|
| 5 m² | Non taxable si les conditions sont respectées | Sans objet | 0 € |
| 10 m² | 10 × 892 € = 8 920 € | 5 % | 446 € |
| 20 m² | 20 × 892 € = 17 840 € | 5 % | 892 € |
Le cas d’un abri de 5 m²
Pour ranger quelques outils, un petit abri de 5 m² peut être une solution très maligne. La taxe abri de jardin 5 m² est en principe nulle si l’abri ne dépasse pas ce seuil et si sa hauteur sous plafond respecte également les critères applicables. C’est précisément pour cela que ce format est si recherché.
Mais ne jouez pas au centimètre près avec un plan approximatif. Un modèle annoncé à 5 m² doit être vérifié sur ses dimensions réelles, surtout si vous ajoutez une partie fermée ou modifiez le projet. À 5 m² exactement, le cadre est favorable ; au-delà, le calcul repart.
Le cas d’un abri de 10 m²
L’abri de 10 m² est un grand classique pour ranger vélos, outils et mobilier de jardin sans transformer la pelouse en entrepôt. Avec notre hypothèse de 5 % de taux cumulé hors Île-de-France, le calcul taxe d’aménagement donne 10 × 892 × 5 %, soit 446 €.
Cette estimation d’abri de jardin 10 m² taxe n’est valable que pour les taux retenus ici. Avec une commune à 5 % et un département à 2,5 %, la note grimpe. Mieux vaut considérer ce chiffre comme une boussole que comme un ticket de caisse définitif.
Le cas d’un abri de 20 m²
À 20 m², on ne parle plus seulement d’un coin pour la tondeuse. L’abri peut devenir un vrai espace de rangement, voire un petit atelier. Avec la même hypothèse de taux, la taxe abri de jardin 20 m² atteint 892 € hors Île-de-France.
Cette surface mérite une vérification attentive des formalités d’urbanisme avant le premier coup de pelle. Sans entrer dans le labyrinthe des règles locales, retenez que plus le projet prend de place, plus il faut valider son implantation, sa surface et son aspect auprès de la mairie.
Quelles exonérations peuvent réduire le montant ?
Une exonération n’est pas une astuce cachée sous le paillasson. C’est une règle précise, parfois nationale et parfois décidée localement. La nuance compte, parce qu’un projet bien dessiné peut être exonéré alors qu’un projet presque identique ne le sera pas.
L’exonération liée aux très petites surfaces
L’exonération taxe aménagement abri jardin la plus connue concerne les constructions qui ne dépassent pas 5 m². Il faut aussi que la hauteur sous plafond reste sous le seuil d’assujettissement pour sortir de la surface taxable. Dire « moins de 5 m², zéro taxe » est donc pratique, mais un peu trop rapide.
Avant l’achat, vérifiez la surface déclarée sur le plan et la hauteur intérieure utile. Un toit pentu peut donner une impression d’espace, mais seule la partie qui répond aux critères réglementaires entre dans le calcul. Cette vérification évite les surprises et ne prend que quelques minutes.
Les exonérations décidées par la commune
Une commune peut voter une exonération communale taxe d’aménagement pour certains abris de jardin de moins de 20 m². Elle peut être totale ou partielle et elle ne s’applique pas automatiquement dans toute la France. C’est le levier que les simulateurs généralistes connaissent mal.
Mon astuce : appelez le service urbanisme ou consultez les délibérations de votre commune avant de déposer votre dossier. Demandez clairement si les abris de moins de 20 m² bénéficient d’une exonération et pour quelle année. La réponse peut peser plus lourd dans votre budget qu’une promotion sur un abri.
Les abris ouverts, démontables ou temporaires
Un abri de jardin ouvert sur l’extérieur peut être exclu de la surface taxable s’il ne forme pas un volume clos et couvert. En revanche, un abri démontable taxe d’aménagement n’est pas automatiquement dispensé. Un modèle démontable mais fermé et couvert peut être taxé, ce qui surprend souvent.
La durée d’installation et le caractère réellement provisoire du projet peuvent aussi jouer sur les formalités. À mon avis, il faut éviter de choisir une structure uniquement pour contourner la taxe : le bon choix reste celui qui correspond à votre usage et aux règles locales, pas celui qui repose sur une interprétation fragile.
Quand déclarer et payer la taxe d’aménagement ?
Le décalage entre l’installation de l’abri et l’avis de paiement déroute parfois. Vous avez rangé les outils depuis plusieurs semaines et la taxe arrive ensuite. Ce n’est pas forcément un oubli de l’administration : pour un projet de moins de 5 000 m², les éléments nécessaires au calcul sont à déclarer dans les 90 jours suivant l’achèvement des travaux.
La déclaration préalable abri de jardin, lorsqu’elle est nécessaire, intervient avant les travaux auprès de la mairie. Après l’achèvement, la déclaration liée aux taxes d’urbanisme se fait depuis l’espace sécurisé des impôts. Préparez la date de fin de chantier, la surface créée et les références de l’autorisation. Des informations cohérentes dès le départ rendent le paiement taxe d’aménagement nettement plus serein.
- Si la taxe est inférieure ou égale à 1 500 €, elle est appelée en une seule fois.
- Au-delà de 1 500 €, elle est répartie en deux échéances, la seconde intervenant six mois après la première.
- Une intervention qui affecte le sous-sol peut aussi entraîner une taxe d’archéologie préventive, distincte de la taxe d’aménagement.
Gardez aussi en tête qu’un abri peut avoir une incidence sur les impôts fonciers. La taxe d’aménagement est ponctuelle, alors que la fiscalité locale suit d’autres règles. Ce sont deux tiroirs administratifs différents ; les ouvrir au bon moment vous évite de chercher vos outils dans le mauvais cabanon.
Le bon réflexe consiste à vérifier votre dossier avant son dépôt, puis à conserver plans, autorisation et date d’achèvement. Ce petit classement paraît banal, mais il devient précieux si une surface doit être expliquée plusieurs mois plus tard.
Avant de lancer le chantier, prenez aussi le temps de regarder l’implantation, les distances aux limites et les contraintes du plan local d’urbanisme. La taxe sur les abris de jardin ne répond qu’à une partie de l’histoire : un abri bien placé, facile à ouvrir et discret depuis la maison reste un meilleur investissement qu’un cabanon fiscalement bien calculé mais mal pensé. Dans mon métier, je préfère toujours un projet qui vieillit bien dans le jardin à une économie gagnée sur le papier puis regrettée chaque week-end.
FAQ
Est-il obligatoire de déclarer un abri de jardin ?
Pas systématiquement. La déclaration abri de jardin dépend notamment de la surface, de l’emprise au sol, de la localisation du terrain et des règles du PLU. En règle générale, un très petit abri peut être dispensé de formalité, mais un projet de plus de 5 m² nécessite souvent une déclaration préalable. La taxation et l’autorisation ne se confondent pas : vérifiez les deux sujets auprès de votre mairie, surtout en secteur protégé ou près d’un monument historique.
Comment éviter la taxe d’un abri de jardin ?
Pour éviter taxe abri de jardin légalement, il faut rester dans les conditions d’exonération, par exemple avec un abri qui ne dépasse pas 5 m² et ne crée pas de surface taxable. Vous pouvez aussi vérifier si votre commune exonère certains abris de moins de 20 m². En revanche, déclarer une surface inexacte ou compter sur un faux caractère démontable n’est pas une solution : la construction réelle reste le point de départ de l’analyse.
Quelle amende pour un abri de jardin non déclaré ?
La réponse dépend de ce qui n’a pas été déclaré : l’autorisation d’urbanisme, la déclaration fiscale après achèvement ou les deux. Côté fiscal, l’absence de déclaration dans le délai prévu peut notamment entraîner une amende de 150 €. Côté urbanisme, les conséquences varient selon la situation. Si l’abri est déjà installé, mieux vaut demander rapidement une régularisation à la mairie plutôt que de laisser le dossier prendre racine.
Est-il possible d’installer deux abris de jardin de 5 m² chez soi ?
Deux abris de jardin de 5 m² ne doivent pas être envisagés comme une simple addition de petites cases à cocher. La commune apprécie le projet réel, son implantation et ses caractéristiques. Selon le contexte, les formalités peuvent être examinées à l’échelle de l’ensemble. Avant de fractionner un besoin de rangement en deux constructions, présentez le plan complet au service urbanisme : vous aurez une réponse adaptée à votre terrain, pas une règle supposée.
Quel montant prévoir pour un abri de jardin de 10 m² ?
Le montant taxe abri de jardin 10 m² dépend des taux locaux. Hors Île-de-France, avec la valeur 2026 de 892 € par m² et un taux global de 5 %, comptez environ 446 €. Avec des taux différents, le résultat peut être plus bas ou plus élevé. Pour une estimation fiable, reprenez la formule avec votre commune et votre département, puis utilisez le simulateur officiel des taxes d’urbanisme avant de valider votre budget.


